Sheinbaum denuncia presuntos fraudes en pensiones del IMSS y cambia la Modalidad 40
Sheinbaum afirmó que detectaron esquemas irregulares para obtener pensiones superiores a las correspondientes. El IMSS ya aplica límites temporales a nuevas incorporaciones y evaluará el impacto financiero del mecanismo.
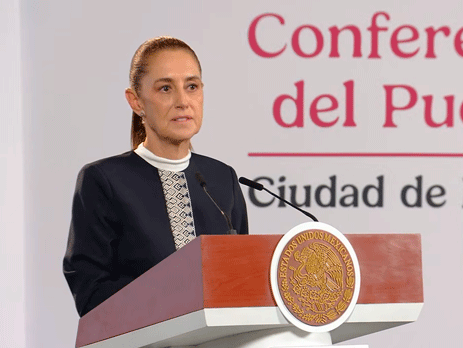
La presidenta afirmó que detectaron esquemas irregulares para obtener pensiones superiores a las que corresponderían a ciertos trabajadores. El Gobierno no ha presentado públicamente un desglose que permita verificar el impacto de cientos de miles de millones de pesos mencionado por la mandataria.
La presidenta de México, Claudia Sheinbaum, justificó los nuevos límites aplicados a la Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS), al afirmar que las autoridades detectaron presuntos esquemas fraudulentos relacionados con el acceso a pensiones elevadas.
Durante su conferencia matutina del jueves 22 de octubre de 2026, la mandataria sostuvo que la revisión del mecanismo permitió identificar prácticas que, según su explicación, podían facilitar el otorgamiento de pensiones superiores a las que correspondían a los trabajadores.
Sheinbaum señaló que el impacto económico de estas irregularidades ascendería a cientos de miles de millones de pesos. Sin embargo, en la información pública consultada no se presentó un monto desglosado, el número de casos investigados ni una cuantificación de los recursos efectivamente desviados o pagados de manera indebida.
La declaración ocurre después de que el Consejo Técnico del IMSS aprobara medidas temporales para modificar las condiciones de incorporación a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40.
¿Qué cambia en la Modalidad 40 del IMSS?
El acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado el 10 de octubre y publicado en el Diario Oficial de la Federación, establece que las nuevas incorporaciones deberán tomar como referencia el último salario base de cotización registrado al momento de causar baja del régimen obligatorio, con la posibilidad de considerar ese importe más una Unidad de Medida y Actualización (UMA).
La medida modifica las condiciones que permitían elegir un salario de cotización de hasta 25 UMA, dentro de los límites previstos por las reglas anteriores.
El cambio entró en vigor el 22 de octubre de 2026, de acuerdo con la información publicada sobre el acuerdo. Su aplicación busca reducir los riesgos financieros asociados al esquema mientras el Instituto realiza una evaluación más amplia.
La Modalidad 40 no desaparece. El documento establece una medida transitoria y ordena elaborar un análisis financiero antes de preparar una eventual propuesta de modificación normativa.
¿Los pensionados que reciben montos altos cometieron fraude?
No necesariamente. Una pensión elevada no demuestra, por sí misma, que exista una irregularidad.
La Modalidad 40 ha sido una alternativa legal para que determinados trabajadores continúen cotizando después de dejar un empleo formal. En el caso de quienes pertenecen al régimen de la Ley del Seguro Social de 1973, las semanas reconocidas y el salario promedio de las últimas 250 semanas cotizadas son factores relevantes para calcular la pensión.
El problema legal sería distinto si las autoridades acreditaran simulaciones laborales, registros alterados, aportaciones que no correspondieran a una relación real de aseguramiento u otras conductas contrarias a la ley.
Por ello, la afirmación presidencial sobre presuntos fraudes debe distinguirse de la situación de las personas que utilizaron la modalidad conforme a las disposiciones vigentes y realizaron sus pagos correspondientes.
Hasta el momento, las declaraciones difundidas no permiten determinar cuántos beneficiarios estarían involucrados en irregularidades ni establecer que todas las pensiones elevadas procedan de prácticas indebidas.
El IMSS tendrá que evaluar el impacto financiero
El acuerdo del Consejo Técnico instruye a la Dirección de Finanzas del Instituto a elaborar, por conducto de la Unidad de Riesgos Financieros y Actuariales, un análisis sobre los efectos de la Continuación Voluntaria en la situación financiera del organismo.
El plazo establecido es de seis meses a partir de la emisión del acuerdo. Una vez recibido el análisis, la Dirección Jurídica tendrá hasta seis meses para coordinar una propuesta de modificación de las disposiciones aplicables, que deberá presentarse al Consejo Técnico.
El resultado de esa evaluación será relevante para conocer si las restricciones temporales son suficientes o si el Instituto necesita cambios adicionales para garantizar la viabilidad del esquema a mediano y largo plazo.
¿Qué deben saber quienes ya pagan la Modalidad 40?
Las personas que ya estaban inscritas cuando entró en vigor la medida conservarán las condiciones actuales hasta concluir el periodo contratado. El acuerdo también señala que los salarios y las semanas efectivamente cotizados y pagados conservarán sus efectos para el cálculo de sus futuros derechos pensionarios.
Quienes concluyan su periodo de aseguramiento y deseen incorporarse nuevamente deberán revisar las nuevas condiciones con el IMSS. El documento contempla como referencia el último salario registrado al momento de la baja, con la posibilidad de agregar una UMA, respetando el mínimo legal señalado en el propio acuerdo.
Antes de contratar gestores o realizar pagos a terceros, los interesados deben verificar directamente con el Instituto sus semanas cotizadas, salario registrado, régimen pensionario y condiciones de incorporación.
La discusión sobre la Modalidad 40 deja una cuestión central pendiente: conocer con evidencia documental el alcance real de las irregularidades denunciadas, separar los casos presuntamente fraudulentos de las pensiones obtenidas legalmente y determinar cómo proteger las finanzas del IMSS sin desconocer los derechos adquiridos mediante cotizaciones efectivamente realizadas.
About The Author